春季消费市场回暖,小众品类与即时零售成新看点
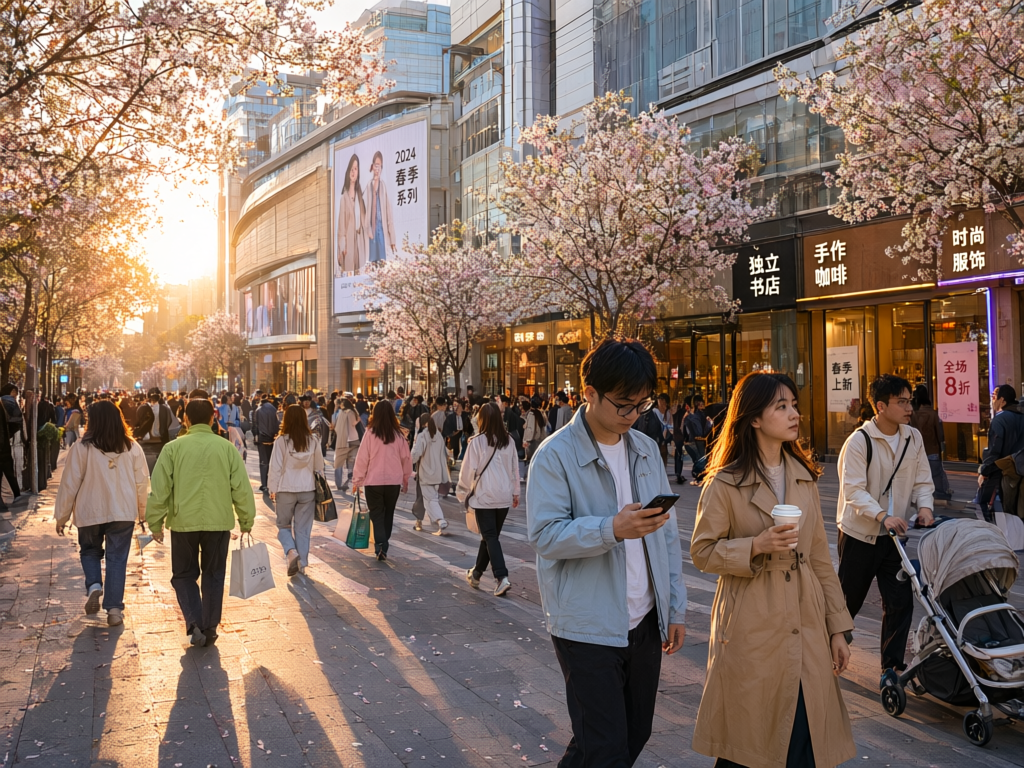
开年以来,围绕“春季消费”的讨论明显增多。从公开信息看,多地商圈客流与餐饮、文旅、零售的活跃度较去年同期有所回升,消费市场呈现温和修复的态势。值得注意的是,这一轮回暖并非全面普涨,而是呈现出明显的结构性特征:一部分细分品类和新兴渠道跑在前面,另一部分传统业态仍在承压调整。对商家而言,读懂这种分化,比单纯追逐“回暖”二字更有意义。
即时零售把“便利”变成高频需求
近两年最值得关注的变化之一,是即时零售从应急场景走向日常。生鲜、药品、母婴、宠物用品乃至小家电,越来越多消费者习惯“下单后几十分钟送达”。这一模式的意义不只在配送速度,而在于它重新定义了不少品类的消费半径——过去要靠到店客流支撑的小店,如今可以覆盖周边几公里的线上需求;社区周边的仓储、前置网点也随之活跃起来。
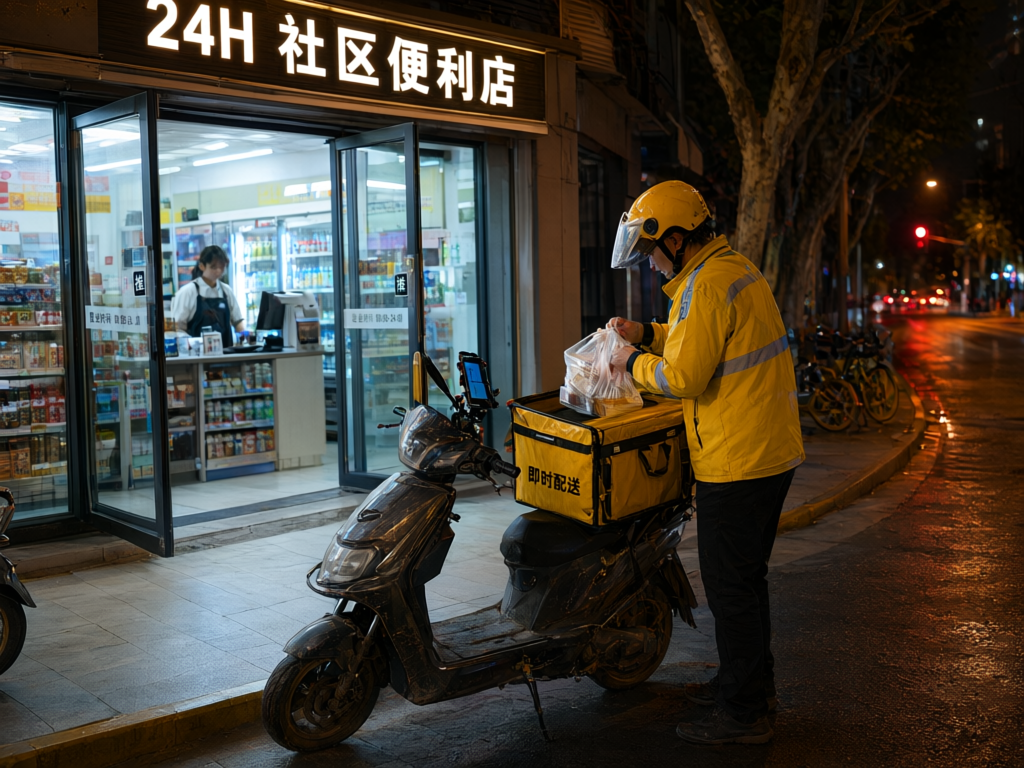
不过,即时零售的盈利模型仍待检验。履约成本、配送密度、品类毛利三者之间需要平衡,单量不足的区域容易出现“越送越亏”的情况。据公开信息,行业内不少参与者仍处于优化网点与提升复购的阶段。对中小商家来说,是否接入、如何选择品类,需要结合自身客单价和供应链能力审慎判断,而不是盲目跟风。
小众品类撑起新增量
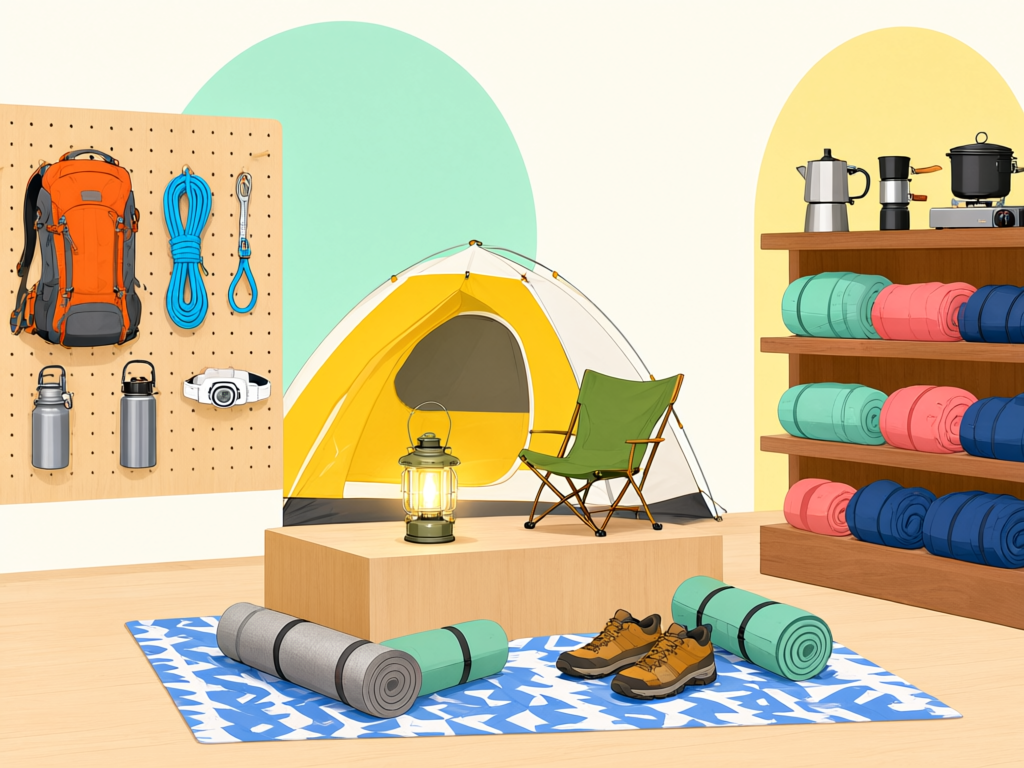
与大众消费品的平稳走势相比,一批“小而美”的品类表现更为抢眼。户外装备、露营周边、宠物食品与用品、香氛与家居装饰、轻运动服饰等,在春季这一节点迎来需求释放。这类消费的共同点是:客单价不算高,但复购与内容传播属性强,容易在社交平台上形成话题,进而带动线下体验和线上成交的双向流动。
小众品类的另一面是波动性。热度来得快、退得也快,库存积压和同质化竞争是常见风险。有从业者提到,靠单品爆红获得的流量,如果不能沉淀为品牌认知或会员资产,往往只是一次性的生意。因此,选品之外,更考验商家对细分人群的持续理解与稳定供给能力。
县域与社区场景的分量在上升
从区域结构看,县域和社区商业的活跃度值得留意。随着物流网络下沉、连锁品牌加速布局,县域消费者在餐饮、休闲、家电换新等方面的选择明显增多。与此同时,社区团购、邻里小店、便民服务点在“最后一公里”中扮演的角色更加稳固。它们不追求大而全,但凭借本地化的选品和熟人式服务,形成了稳定的日常客流。
需要提示的是,县域市场内部差异很大,人口结构、消费习惯和竞争格局各不相同。同一套打法在A县奏效,未必适用于B县。盲目扩张、扎堆开店,容易在短期内推高成本、摊薄单店收益。理性看待“下沉”红利,比一味抢点位更重要。
收尾展望:回归需求本身
总体来看,春季消费的亮点集中在便利性、体验感和细分人群的精准供给上,而非普遍意义上的量价齐升。对商家而言,与其在风口之间来回切换,不如把功夫花在供应链效率、履约稳定性和用户复购上;对消费者而言,面对各类促销与新品,保持理性、按需购买依然是稳妥选择。后续市场能否把季节性热度转化为持续性需求,还要看供给侧能否提供更稳定、更有性价比的商品与服务。
