跨境扫码互通扩围,入境消费支付体验提速
近期,随着入境旅游与跨境商务往来持续回暖,境外电子钱包在境内扫码消费的受理范围进一步扩大。据公开信息,多家支付机构已与境外钱包方完成互联互通合作,境外用户无需下载境内应用,即可在餐饮、零售、交通等高频场景完成付款。业内普遍认为,支付便利化正从“能用”向“好用”过渡,行业关注点也从覆盖广度转向体验深度。
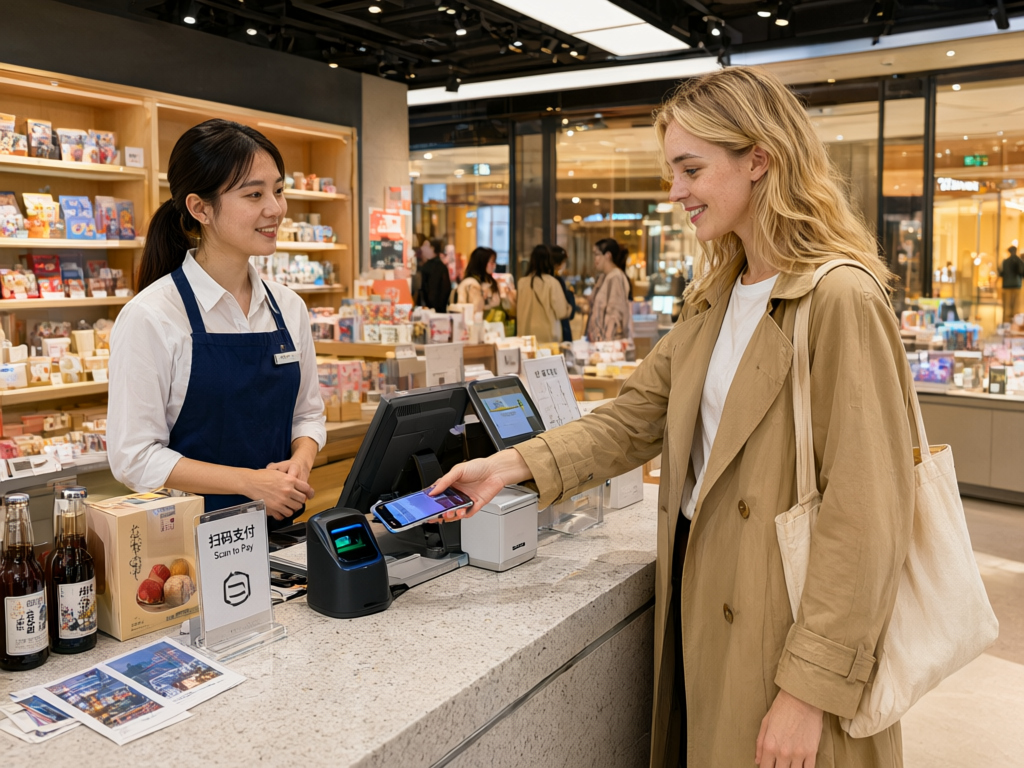
受理环境补短板:从刷卡到扫码
过去,境外来华人士的支付习惯集中于银行卡与现金,与境内以二维码为主的受理环境存在错位。近两年,收单机构在商圈、景区、酒店、地铁等场景加快终端改造,同时推动境外钱包与境内码牌的直接互认。一位支付行业从业者表示,改造的难点不在于技术,而在于商户端的引导与运维成本,尤其是小微商户对多码合一的接受度。有机构估算,重点城市的涉外场景受理覆盖率已较此前明显提升,但下沉市场仍有较大空间。
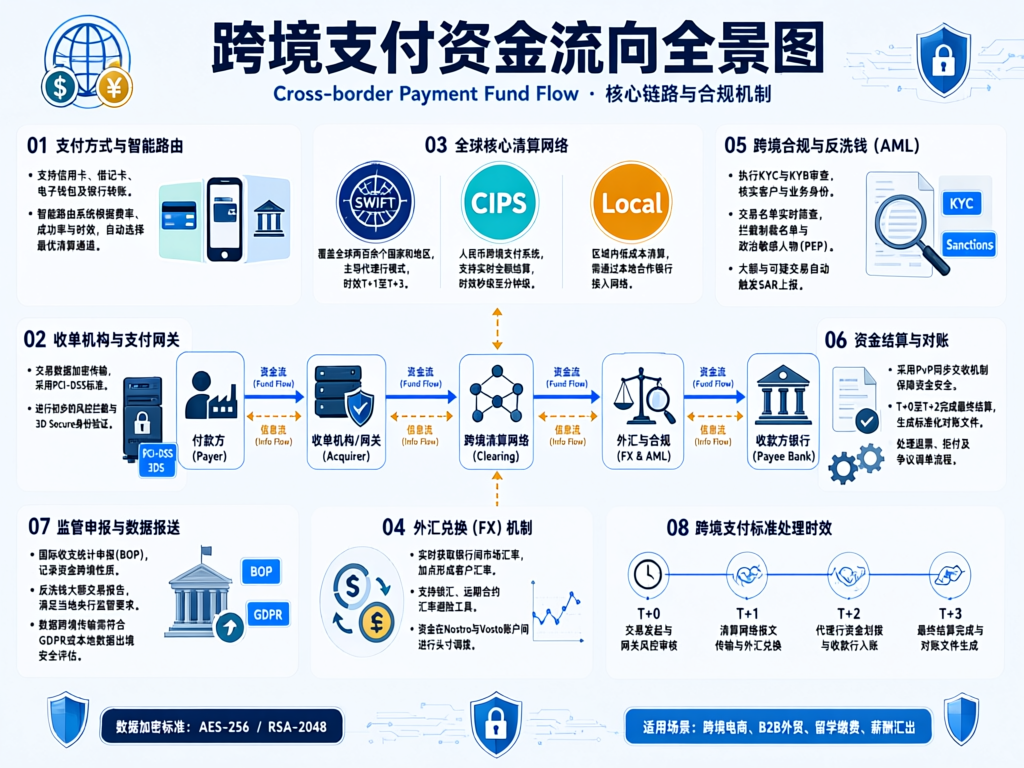
机构竞逐:清算效率与汇率透明度成焦点
互联互通的背后,是清算路径与汇率报价机制的比拼。目前市场主要存在两种模式:一是境外钱包通过合作机构间接接入境内受理网络,二是依托跨境清算基础设施实现直连。前者上线快、覆盖广,后者在成本与时效上更具潜力。多位从业者提到,用户最直观的感受集中在两点——扣款是否实时、汇率是否清晰。部分机构已在应用内提供交易明细与汇率展示,但跨机构标准尚未统一。分析人士认为,随着参与方增多,清算效率与定价透明度将成为差异化竞争的关键变量,相关基础设施的扩容也在稳步推进。
商户与外贸企业:便利之外的账本
对商户而言,受理境外钱包带来的不只是客流,还有对账与手续费的精算。一些连锁零售与免税业态反馈,涉外交易客单价相对较高,但退款、争议处理流程较长,对后台系统提出更高要求。在跨境贸易侧,中小外贸企业更关注收款到账周期与结汇成本。据公开信息,部分银行与支付机构正在试点更灵活的结算安排,但企业在选择服务时仍需结合自身订单结构与账期,审慎评估费用与合规要求。需要说明的是,本文仅作行业观察,不构成任何投资或业务建议。
展望:从通道打通到生态协同
支付是跨境消费的第一道门槛,也是最容易被感知的体验环节。展望后续,业内预期受理网络的覆盖将继续向交通、医疗、政务等场景延伸,境外钱包与境内服务平台的合作形式也会更加多样。真正的考验在于,如何在便利、安全与成本之间取得平衡——既要让境外用户“扫得动”,也要让商户“算得清”,让跨境支付从单纯的通道打通,走向清算、风控与服务的生态协同。
