户外装备出口订单回暖,部分企业排产至三季度
据公开信息及多家跨境电商平台的行业反馈,进入二季度以来,户外运动装备的海外询单量出现阶段性回升,部分中小制造企业的排产周期已延至三季度。业内人士普遍认为,这一轮回暖既与海外渠道商补库存节奏有关,也与国内供应链交付效率、产品迭代速度提升相关;不过,价格竞争加剧与合规门槛抬升,仍是悬在企业头上的两道考题。
出口端:订单节奏由“急短单”转向“跨季度单”
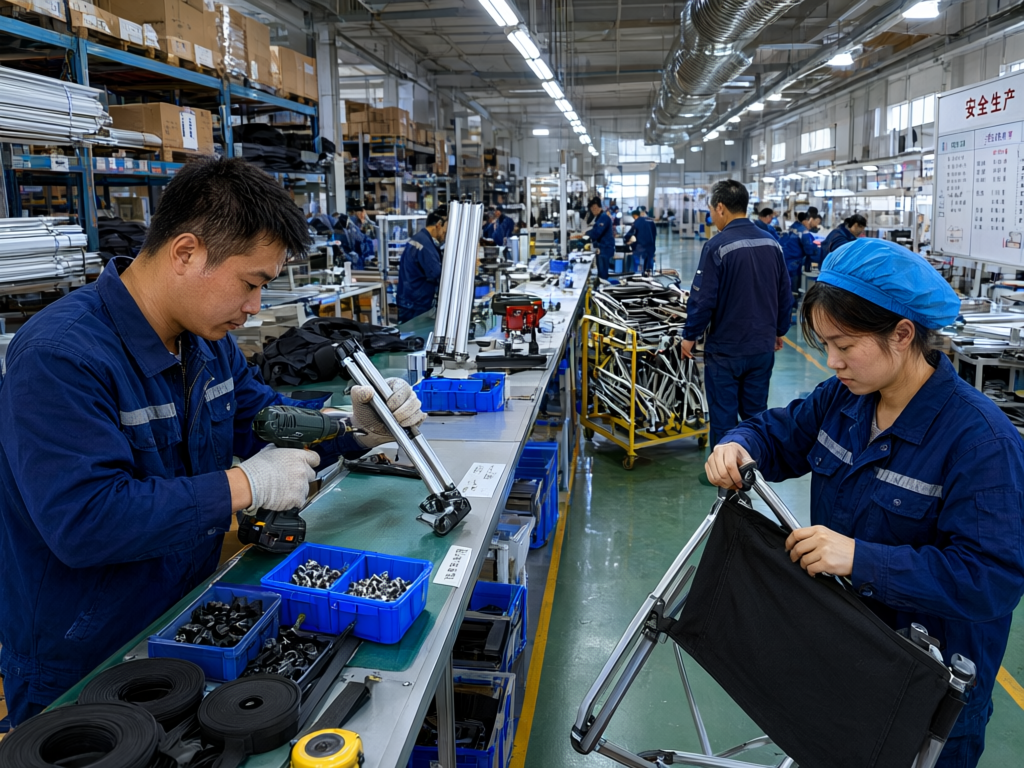
从品类结构看,帐篷、折叠桌椅、睡袋等传统露营装备仍是出口基本盘,而骑行配件、匹克球、飞盘等新兴品类增速相对靠前。浙江、广东、福建等地产业带的多家企业反映,今年买家下单更谨慎,起订量偏小、返单频次提高,“小单快反”逐渐取代过去的大单长周期模式,部分工厂因此把备料与排产计划拉长到跨季度滚动安排。
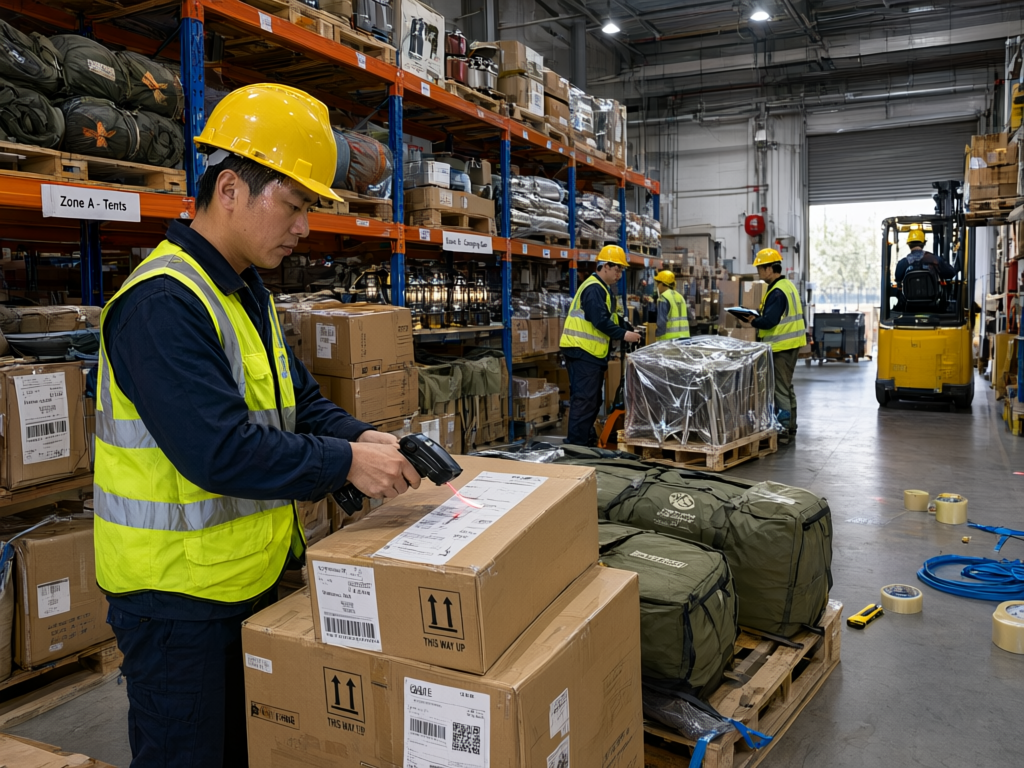
价格方面,受同业竞争与海外渠道去库存影响,部分品类单价承压,企业多以提升配件附加值、优化包装与组合销售来守住毛利区间。也有厂商把研发前置,针对不同市场的气候与使用习惯做本地化改款,用差异化设计替代单纯的价格比拼。
内销端:赛事流量带动消费分层
国内市场的热度更多来自场景。城市马拉松、越野跑、骑行赛事与周末露营的常态化,使装备消费呈现明显分层:一端是追求轻量化、专业参数的核心玩家,另一端是注重性价比与颜值的入门人群。前者推动高端材料与工艺升级,后者则拉动百元至数百元区间的走量产品。
线下渠道也在调整,一些体育用品门店将体验区、租赁与维修服务纳入经营,从单纯卖货转向“服务+复购”。品牌方则更多借助社群运营与赛事合作触达用户,希望把一次性的活动参与转化为持续消费。
供应链:柔性生产与绿色标准成新门槛
订单碎片化对工厂的柔性生产能力提出更高要求,小批量、多批次、快速打样成为常态。与此同时,海外客户对可回收材料、化学品管控与碳足迹核算的关注度上升,检测认证与材料替换带来的成本,对中小厂商形成不小压力。部分产业带通过共享打样中心、集中采购面料等方式摊薄成本;也有企业借助海外仓与本地化售后缩短交付周期,提升复购率。
展望下半年,行业的关键变量仍在海外库存水位、汇率波动与贸易政策的不确定性。对制造企业而言,拼的不只是报价,更是产品定义能力与稳定交付;对品牌与渠道而言,如何把赛事与露营带来的短期流量转化为长期用户,才是更难的功课。可以预期,户外装备行业将延续“结构分化”的走势:具备研发与合规优势的企业有望扩大份额,而依赖单一品类、单一客户的中小厂商,仍需在细分场景中寻找新的立足点。
